Bundesverfassungsgericht Firmenerben bevorzugt? Karlsruhe prüft Steuerprivilegien


Die Erbschaftsteuer muss reformiert werden – da ist sich die schwarz-rote Koalition einig. Über das „Wie“ wird noch gerungen. Zunächst wartet man gespannt auf einen Richterspruch aus Karlsruhe.
Wer einen Betrieb oder Teile eines Unternehmens erbt, kann in Deutschland von umfangreichen Steuervorteilen profitieren. In der Politik und Gesellschaft wird das teils scharf kritisiert. Das Bundesverfassungsgericht soll nun klären: Sind diese Privilegien für Firmenerben mit dem Grundgesetz vereinbar? Am Dienstag verhandelte das Gericht dazu in Karlsruhe.
In dem Verfahren klagt ein Mann, der von seiner Tante geerbt hat – aber nur Privatvermögen und eben kein steuerlich begünstigtes Betriebsvermögen. In seiner Verfassungsbeschwerde geht es um die Frage, ob er bei der Steuer im Vergleich zu Unternehmenserben verfassungswidrig benachteiligt wird. Ein Urteil wird erst in einigen Monaten erwartet. Ein Überblick zu den juristischen Knackpunkten und dem Stand der politischen Debatte:
Wer zahlt bisher Erbschaftsteuer – und wie viel?
Steuerpflichtig ist grundsätzlich jeder, der durch den Tod einer anderen Person Vermögen erhält. Das kann Bargeld sein, ein Haus, eine Firma, Wertpapiere, Schmuck oder Unternehmensanteile. Wie viel Erbschaftsteuer man zahlt, hängt vom Verwandtschaftsgrad und dem Wert des Erbes ab. Die Steuersätze liegen zwischen 7 und 50 Prozent. Je mehr man erbt und je entfernter man mit dem Gestorbenen verwandt ist, desto mehr Steuern muss man zahlen.
Jedes Jahr wechseln nach Schätzungen 200 bis 400 Milliarden Euro durch Erbschaften und Schenkungen in Deutschland den Besitzer. Im Jahr 2025 kassierte der Staat dabei Steuern in Höhe von 21,4 Milliarden Euro.
Welche Ausnahmen gibt es?
Die meisten Erbschaften und Schenkungen liegen laut Statistischem Bundesamt innerhalb von Freibeträgen. Ehepartner können bis zu 500.000 Euro, die eigenen Kinder bis zu 400.000 Euro steuerfrei erben. Das Haus der Eltern kann man zudem steuerfrei erben, wenn man für mindestens zehn Jahre einzieht und die Wohnfläche nicht über 200 Quadratmeter liegt.
Vor dem Bundesverfassungsgericht geht es um Steuervorteile für Menschen, die ganze Betriebe oder Teile von Unternehmen erben. Betriebsvermögen kann in Deutschland zu 85 Prozent von der Erbschaftsteuer verschont bleiben, wenn der Erbe den Betrieb mindestens fünf Jahre fortführt. Eine Komplett-Befreiung kann beantragen, wer das Vermögen über sieben Jahre behält und weitere Voraussetzungen erfüllt. Diese Begünstigungen greifen nur bei Vermögen unter 26 Millionen Euro. Für größere Betriebe gibt es teils noch großzügigere Regelungen.
Was sagen die Kritiker?
Vermögen sei in Deutschland sehr ungleich verteilt, sagt Julia Jirmann vom Netzwerk Steuergerechtigkeit. Dabei spielten Erbschaften und Schenkungen eine immer größere Rolle beim Vermögensaufbau – mehr als die Hälfte des Privatvermögens sei heute nicht zu Lebzeiten erworben, sondern geerbt oder geschenkt worden. Ganz abgesehen von verteilungspolitischen und verfassungsrechtlichen Bedenken werde durch die großzügigen Regelungen für Betriebsvermögen auch innovatives Unternehmertum gehemmt.
Der Deutsche Gewerkschaftsbund (DGB) findet die Privilegien „unfair“ und fordert ihre Abschaffung. „Die Sonderregeln für Betriebsvermögen bei der Erbschaftsteuer sind Jahr für Jahr die größte Steuersubvention im Subventionsbericht der Bundesregierung“, sagt der stellvertretende DGB-Vorsitzende Stefan Körzell. Allein im laufenden Jahr kosteten sie knapp neun Milliarden Euro. „Dieses Geld wird dringend gebraucht für wichtige Investitionen in Bildung, Infrastruktur und soziale Sicherheit.“
Was sagen die Unternehmen dazu?
Der Bundesverband der Deutschen Industrie (BDI) verteidigt die Privilegien für Betriebsvermögen. Ein hoher Unternehmenswert bedeute nicht, dass Erben über entsprechende liquide Mittel verfügten. Betriebsvermögen sei oft langfristig etwa in Maschinen oder Gebäuden gebunden, argumentiert der Verband. Die Steuervorteile seien daher kein persönliches Privileg der Erben, sondern dienten dem Schutz von Unternehmenseinheiten.
Was hat das Bundesverfassungsgericht 2014 entschieden?
Es ist nicht das erste Mal, dass das Bundesverfassungsgericht sich mit den Steuervorteilen für Firmenerben beschäftigt. Ende 2014 hatte das Gericht zuletzt die damals geltenden Privilegien als zu weitreichend gekippt. Das Gericht billigte zwar grundsätzlich, dass Betriebsvermögen zur Sicherung ihres Bestands von der Erbschaftsteuer befreit werden kann. Die konkreten Regelungen seien aber unverhältnismäßig, wenn sie über kleine und mittlere Betriebe hinaus greifen, ohne eine Bedürfnisprüfung vorzusehen. Jetzt wird sich zeigen, ob Berlin die Vorgaben aus Karlsruhe richtig umgesetzt hat.
Was hat sich seitdem geändert?
Seit 2016 gilt für große Betriebsvermögen die „Verschonungsbedarfsprüfung“. Danach kann die Erbschaft- und Schenkungsteuer für Betriebsvermögen über 26 Millionen Euro erlassen werden, wenn der Erwerber nachweist, dass er die Steuer aus seinem Privatvermögen nicht zahlen kann. Das erntet aber Kritik.
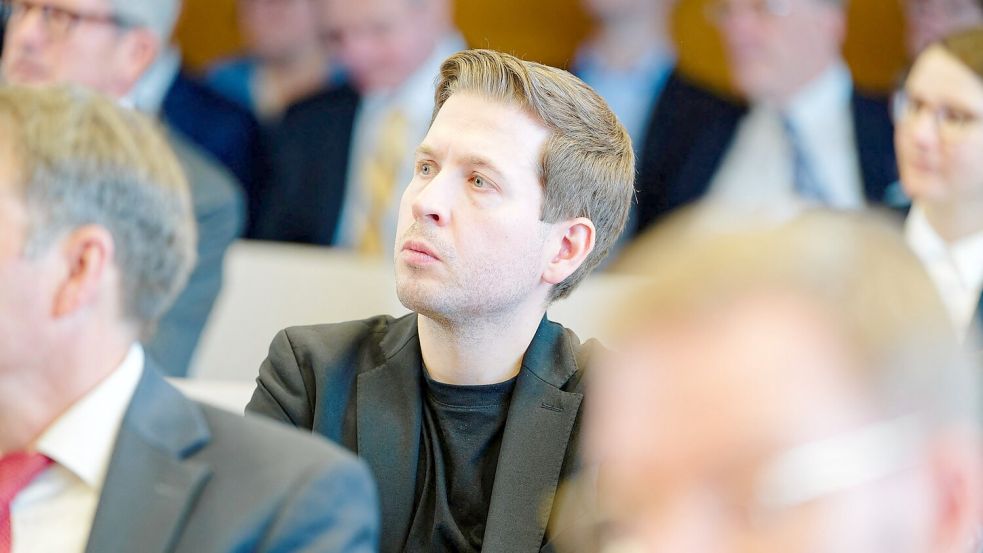
Der frühere SPD-Generalsekretär Kevin Kühnert, der heute bei der Bürgerbewegung Finanzwende arbeitet, kritisierte in Karlsruhe, die Bedarfsprüfung lade „zum Armrechnen ein“. Denn sie frage nicht danach, was nötig ist, um Unternehmen und Arbeitsplätze zu schützen, sondern nur, ob der Unternehmer liquide ist. Wenn der sich vorbereite, indem er Geld zum Stichtag an andere Orte verschiebe, entfalle die Steuerschuld ersatzlos. „Das regt viele Menschen auf“, so Kühnert.
Worauf kommt es jetzt in Karlsruhe an?
Das Verfahren werfe erneut die Frage auf, welche Grenzen das Grundgesetz dem Gesetzgeber für die Gestaltung der Ausnahmeregelungen setzt, sagte Gerichtspräsident Stephan Harbarth zu Beginn der Verhandlung. Dabei gehe es unter anderem um die „Anforderungen an die Verschonung gerade großer Betriebsvermögen“. Außerdem stehe im Fokus, inwieweit die angegriffenen Vorschriften vom Ziel des Gesetzgebers getragen werden.
Die Frage nach der gleichmäßigen Belastung von Steuerpflichtigen – gerade durch die Erbschaftsteuer – berühre „das Gerechtigkeitsempfinden vieler Menschen in unserem Land in hervorgehobener Weise“, sagte Harbarth. Dem stünden Sorgen um die wirtschaftliche Existenz der Unternehmen und den Erhalt von Arbeitsplätzen gegenüber. Das werfe schwierige politische Fragen auf – um die es hier aber nicht gehe, betonte Harbarth. In dem Verfahren gehe es ausschließlich um die Verfassungsmäßigkeit der Normen.
Wie steht es politisch um die Erbschaftsteuer?
Dass die Erbschaftsteuer reformbedürftig ist, ist Konsens in der schwarz-roten Koalition. Da hören die Gemeinsamkeiten aber schon auf. Während die SPD gern längst begonnen hätte und die Debatte treibt, wollen CDU und CSU erst abwarten, was das Bundesverfassungsgericht entscheidet.
Bundesfinanzminister Lars Klingbeil betonte am Sonntag, es sei nicht gerecht, wenn millionen- und milliardenschwere Vermögen oft nahezu steuerfrei vererbt werden, während kleinere Erbschaften besteuert werden. „Das verschärft die Ungleichheit in unserem Land. Starke Schultern müssen mehr tragen“, mahnte der SPD-Chef. Seine Partei habe dazu Vorschläge gemacht. „Sobald das Bundesverfassungsgericht den rechtlichen Rahmen geklärt hat, wollen wir das umsetzen.“
Welche Vorschläge liegen auf dem Tisch?
Die SPD will die Schlupflöcher schließen, durch die große Vermögen nahezu steuerfrei übertragen werden können – also vor allem über die Bedarfsprüfung. Sie schlägt einen Freibetrag für Unternehmen von fünf Millionen Euro vor. Außerdem soll es großzügige Möglichkeiten zur Stundung – also zum Aufschub von Zahlungen – geben, damit keine Firma schließen muss. Für kleinere Erbschaften will die SPD einen Lebensfreibetrag von einer Million Euro.
Die Union lehnt die Vorschläge ab. In der aktuellen wirtschaftlichen Lage dürften Mittelstand und Familienunternehmen nicht zusätzlich belastet werden, argumentieren CDU und CSU. Die CSU plädiert für eine Regionalisierung der Erbschaftsteuer, so dass die Bundesländer je nach ihrer Finanzlage die Höhe selbst bestimmen können. Am Montag hatte das Bundesverfassungsgericht über eine entsprechende Klage der bayerischen Staatsregierung verhandelt.